今回の決算を読み解くうえで、欠かせないのが積層セラミックコンデンサ(MLCC)です。
太陽誘電の主力製品であるMLCCは、電子機器の電源回路で電圧を安定させたり、ノイズを抑制したりする受動部品です。スマートフォンや自動車だけでなく、高性能なAIサーバーにも数多く使用されています。
AIサーバーは一般的なサーバーと比較して電力消費が大きく、電源回路の高性能化が必要です。そのため、大容量・高信頼性のMLCCに対する需要が拡大しています。
AIサーバー向け生産能力を2倍以上に増強11月5日の決算説明資料で注目されたのが、AI関連市場への投資計画です。
会社は次の施策を示しています。
- AI関連市場の需要機会を捉えるため、設備投資計画を当初より2年前倒し。
- 2027年3月期の翌期に、AIサーバー向けコンデンサの生産能力を今期の2倍以上に増強する計画。
- 高付加価値品の需要拡大に対応し、価格改善にも取り組む。
- 2027年3月期の設備投資額は420億円を計画。
加えて、コンデンサの受注高は前四半期比28%増、受注残高は同61%増となっています。コンデンサのBBレシオも1.83倍でした。
BBレシオとは受注額を売上高で割った指標です。1倍を超える状態は、売上高以上の受注が入っていることを示します。
したがって、今回の成長期待は単なるAI関連銘柄としての人気だけではなく、受注動向や生産能力増強計画にも裏付けがあります。
ただし、生産能力を2倍にすることと、利益が2倍になることは別問題です。設備投資後に十分な受注を確保できるか、稼働率を高められるかが重要になります。
TDKとの業務提携は何が変わる?証券コード6762
電子部品、磁性製品、センサーなどを手掛ける大手メーカー。
2026年9月29日、TDKと太陽誘電は業務提携に関する基本合意書を締結しました。
両社が検討を始めた協業分野は、次のとおりです。
1. 最先端MLCCやインダクタの共同開発
2. 製造面での連携
3. 部材調達面での協力
4. 将来的な資本提携の可能性
TDKの公式発表では、生成AIやフィジカルAIの普及に伴う高性能電子部品の需要拡大を提携の背景として説明しています。
ここで誤解しやすいのが、資本提携の扱いです。
2026年9月29日の発表は、資本提携の成立を意味するものではありません。将来的な可能性についても協議するという段階です。両社間に既存の資本関係や人的関係はないと、TDKの発表資料には記載されています。
太陽誘電を取り巻く企業・市場の関係| 関連する主体 | 太陽誘電との関係 | 投資家が注目する点 |
|---|---|---|
| 太陽誘電(6976) | 中心企業 | MLCC・インダクタの開発と販売 |
| AIサーバー市場 | 需要先 | 高容量・高信頼性部品の需要拡大 |
| TDK(6762) | 業務提携の基本合意先 | 共同開発・製造・調達 |
| 自動車・産業機器市場 | 主要需要先 | 高付加価値電子部品の需要 |
| 株主・投資家 | 資本市場の関係者 | 利益成長、配当、株価評価 |
この関係から見えてくるのは、太陽誘電の成長戦略がAIサーバーだけに依存しているわけではないことです。
自動車の電動化やADAS(先進運転支援システム)の高度化、情報インフラ・産業機器の需要も収益基盤を支える重要な要素です。
プロの視点では、AIサーバー向けの成長率だけでなく、コンデンサ事業全体の利益率と受注残高を追うことが重要です。
【太陽誘電の株価下落理由】好決算でも売られた背景
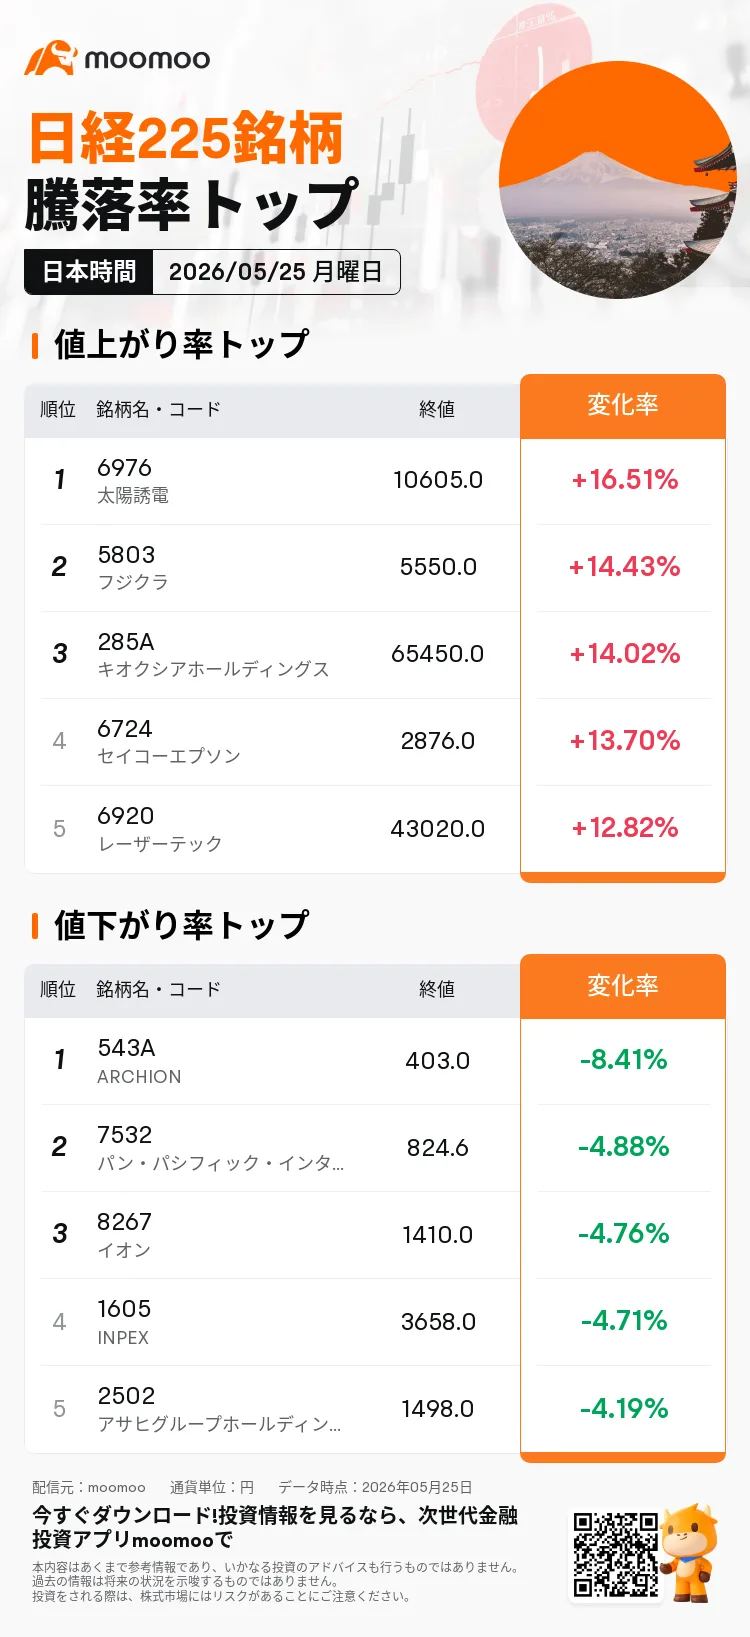
太陽誘電の株価を考えるうえで、2026年11月初旬の値動きは見逃せません。
11月5日に発表された決算は上方修正を伴う好内容でした。しかし、株価は発表直前まで大幅な下落を続けていました。
11月初旬の株価推移Yahoo!ファイナンスの株価時系列によると、主な終値は次のようになっています。
- 10月29日:9,231円
- 10月30日:8,553円
- 11月2日:8,300円
- 11月4日:7,610円
- 11月5日:6,580円
- 11月6日:6,674円
- 11月9日:6,651円
10月29日から11月5日までに約28.7%下落しました。11月5日の下落率は前日比13.53%でした。
重要なのは、11月5日の決算発表時刻が15時30分だったことです。
この日の株価下落は決算発表前の取引で発生していました。したがって、上方修正を発表した決算そのものが当日の急落を引き起こしたという説明は正確ではありません。
理由1:AI・半導体関連株全体の調整11月6日は、米国市場でAI・半導体関連株が売られた流れを受け、日本市場でもハイテク株を中心に売りが広がりました。
フィスコの市況報道では、米国のAI・データセンター開発規制への警戒感や半導体関連株の下落が市場全体の重荷になったと伝えられています。
日経平均も同日に大幅下落しました。
太陽誘電はAIサーバー関連の成長期待を株価評価に反映しやすい銘柄です。そのため、AI関連株全体の投資家心理が悪化すると、会社の業績とは別の理由で売られる可能性があります。
理由2:成長期待が株価に先行していた株式市場では、現在の利益だけでなく、将来の利益成長も株価に織り込まれます。
AIサーバー向けMLCCの需要拡大が期待されるほど、投資家は将来の成長を先回りして株式を購入します。
しかし、期待が先行しすぎると、実際に好決算が発表されても利益確定売りが出ることがあります。
今回のように業績予想が上方修正されたにもかかわらず株価が弱い場合は、業績が悪化しているかどうかだけでなく、株価がそれまでの期待をどこまで織り込んでいたかを考える必要があります。
理由3:為替と製造コストの変動太陽誘電は海外市場への販売比率が高く、為替変動の影響を受けます。
11月の決算説明資料では、業績予想の前提となる米ドル為替レートを通期157.88円、第3四半期156円としています。
また、会社が示した為替感応度は、米ドルが1円変動すると年間売上高が約19億円、営業利益が約9億円変動するというものです。
円高が進めば、為替面で業績の下押し要因になる可能性があります。
加えて、原材料価格や部材費の上昇、製品価格の競争なども利益率を左右します。
11月9日時点の株価指標| 指標 | 数値 |
|---|---|
| 終値 | 6,651円 |
| 予想PER | 24.54倍 |
| 実績PBR | 2.31倍 |
| 予想配当利回り | 約1.35% |
| 1株当たり年間配当予想 | 90円 |
この数字を見ると、太陽誘電は単純な割安株というより、今後の利益成長をある程度期待されている銘柄です。
株価が安くなったという理由だけで買い時と判断するのではなく、利益成長に対してPERが適切かを考える必要があります。
【太陽誘電の株価は今後どうなる?】2027年に向けた3つのシナリオ
太陽誘電の株価見通しを考える際には、業績の上振れ要因と下振れ要因を分けて考えることが重要です。
強気シナリオ:AIサーバー需要が想定以上に拡大最も期待される展開は、AIサーバー向けMLCCの受注増加が続くことです。
来期の生産能力を今期の2倍以上に増強する計画が順調に進み、設備稼働率も上昇すれば、売上高と営業利益の両方が伸びる可能性があります。
特に注目したいのは次の3点です。
- コンデンサの受注高と受注残高が高水準を維持するか。
- 高付加価値製品の販売比率が上昇するか。
- TDKとの協業が具体的な製品開発や事業拡大につながるか。
これらが確認できれば、投資家の成長期待が強まる可能性があります。
中立シナリオ:業績は改善するが株価は不安定通期予想を達成しても、株価がすぐに上昇するとは限りません。
市場がすでに将来のAI需要を織り込んでいる場合、決算が予想どおりであること自体は新しい買い材料にならない場合があります。
この場合、株価は決算や受注動向、米国のハイテク株市場、為替の影響を受けながら推移する可能性があります。
弱気シナリオ:AI投資の減速と設備投資負担警戒したいのは、AIデータセンターへの設備投資が減速するケースです。
生産能力を増強したにもかかわらず需要が伸びなければ、設備稼働率が低下し、減価償却費が利益を圧迫する可能性があります。
また、次のリスクにも注意が必要です。
- AIサーバー向け電子部品の需給悪化
- 中国を含む電子部品市場での価格競争
- 円高による収益への影響
- 原材料価格の上昇
- 設備投資に対する収益回収の遅れ
特に、2027年3月期の設備投資計画は420億円、減価償却費の予想は500億円です。成長投資を利益に結び付けられるかが問われます。
太陽誘電の買い時と売り時を判断する基準短期売買と中長期投資では、判断材料が異なります。
買いを検討する際のチェックポイント
1. 第3四半期以降も営業利益率が改善している。
2. AIサーバー向け受注が生産能力の増強に見合っている。
3. 通期営業利益540億円の達成可能性が高まっている。
4. 株価の下落が落ち着き、出来高を伴う反発が確認できる。
利益確定や売却を検討する際のチェックポイント
1. 会社の業績予想が再び下方修正される。
2. AI関連の受注や受注残高が減少する。
3. 営業利益率が悪化する。
4. 株価の上昇に対して利益成長が追い付かなくなる。
大切なのは、株価だけを基準にしないことです。
例えば、株価が下落していても受注が増加し利益率が改善しているなら、企業価値の評価は変わっていない可能性があります。逆に株価が上昇していても、業績見通しが悪化しているなら慎重な判断が必要です。
【太陽誘電の配当と株主還元】年間90円の配当は魅力か
太陽誘電の株主還元を考えるうえでは、年間配当と会社が掲げる還元方針を確認しておきたいところです。
2027年3月期の年間配当予想2027年3月期の年間配当予想は、1株当たり90円です。
- 中間配当:45円
- 期末配当予想:45円
- 年間配当予想:90円
2026年3月期も年間90円でした。今回の業績予想の上方修正に際しても、年間配当予想は変更されていません。
配当方針は配当性向30%・DOE3.5%を目指す太陽誘電の公式株主還元方針では、配当を利益還元の第一の手段と位置付けています。
具体的な目標は次のとおりです。
- 配当性向30%
- DOE(株主資本配当率)3.5%
DOEは、株主資本に対してどの程度の配当を実施しているかを示す指標です。
また、必要に応じて自己株式取得を実施し、資本効率の改善を図る方針も示しています。
高配当株として考える場合の注意点11月9日の株価6,651円と年間配当90円を基準に計算すると、予想配当利回りは約1.35%です。
そのため、太陽誘電は高配当利回りだけを目的に保有する銘柄というより、事業成長と配当の両方を期待する投資対象として評価するほうが自然です。
また、2026年3月期の配当性向は76.0%でした。利益水準によって配当性向が大きく変動する点にも注意が必要です。
【太陽誘電掲示板に関するよくある質問(FAQ)】
Q1:太陽誘電の掲示板はどこで確認できますか?
A1:Yahoo!ファイナンスの太陽誘電(6976)の掲示板で確認できます。株価に関する意見、決算への評価、短期売買の見通しなどが投稿されています。
Q2:2026年11月の決算で太陽誘電は上方修正しましたか?
A2:はい。2026年11月5日に2027年3月期の通期業績予想を上方修正しました。営業利益予想は450億円から540億円へ20.0%引き上げられています。
Q3:太陽誘電とTDKの資本提携は決定していますか?
A3:2026年9月29日時点では、業務提携に向けた基本合意が締結された段階です。将来的な資本提携の可能性も協議対象ですが、資本提携の成立が発表されたわけではありません。
Q4:太陽誘電の株価が下落した理由は何ですか?
A4:2026年11月初旬には、AI・半導体関連株全体の調整や市場の投資心理悪化が重なりました。11月5日の株価下落は決算発表前から進んでおり、好決算そのものが下落の原因だったとは判断できません。
Q5:太陽誘電の年間配当はいくらですか?
A5:2027年3月期の年間配当予想は90円です。中間配当45円と期末配当予想45円の合計となっています。
Q6:太陽誘電は今が買い時ですか?
A6:業績面では上方修正とAIサーバー向け需要の拡大が追い風です。一方、株価変動が大きく、設備投資負担やAI関連株全体の調整リスクもあります。第3四半期の受注・利益率・通期予想の達成確度を確認して判断が必要です。
太陽誘電の掲示板が活発になっている背景には、2027年3月期の業績上方修正、AIサーバー向けMLCCの需要拡大、TDKとの業務提携に向けた基本合意という複数の材料があります。
2026年11月5日の決算では、上期営業利益が前年同期比101.6%増となり、通期営業利益予想も540億円へ引き上げられました。企業業績には明確な改善が見られます。
一方、株価は決算発表前から大きく調整しており、好業績と株価上昇が必ずしも同時に起こるわけではないことも示しています。
【プロの結論】掲示板の評判よりも確認すべき5つの数字太陽誘電を中長期で評価するなら、次の5項目を継続的に確認したいところです。
1. 営業利益540億円の達成度: 通期予想に対して実績がどこまで積み上がるか。
2. コンデンサの受注動向: AIサーバー向けの需要が持続しているか。
3. 営業利益率: 生産能力の拡大が利益率の改善につながっているか。
4. 為替と設備投資: 円高や減価償却費の増加が収益を圧迫していないか。
5. 株価バリュエーション: 将来の利益成長を考慮しても現在の株価に過度な期待が織り込まれていないか。
短期的な値幅を狙う投資家にとっては、太陽誘電の株価変動は魅力であると同時にリスクでもあります。
一方、AIサーバーや高性能電子部品市場の中長期的な成長を重視する投資家にとっては、受注動向と生産能力増強の進捗を追う価値があります。
太陽誘電掲示板は投資家心理を知るための参考情報、公式決算資料は企業の実力を測るための判断材料です。両者を混同せず、業績・株価・需給の3方向から評価することが、投資判断の精度を高めるポイントです。